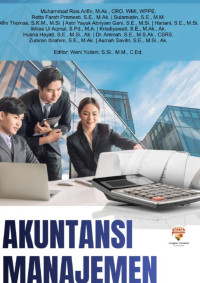
Text
Akuntansi Manajemen
DAFTAR ISI iii | DAFTAR GAMBAR ix | DAFTAR TABEL x | BAB 1 PERAN, SEJARAH DAN ARAH AKUNTANSI MANAJEMEN 1 | Oleh Muhammad Rais Arifin, M.Ak., CRO, WMI, WPPE. | A. Peran Akuntansi Manajemen 1 | B. Hakikat dan Ruang Lingkup Peran Akuntansi Manajemen 2 | C. Peran Akuntansi Manajemen dalam Perencanaan dan Penganggaran 3 | D. Peran Akuntansi Manajemen dalam Pengambilan Keputusan 4 | E. Peran Akuntansi Manajemen dalam Pengendalian dan Evaluasi Kinerja 5 | F. Peran Akuntansi Manajemen dalam Manajemen Biaya dan Perbaikan Proses 6 | G. Sejarah Akuntansi Manajemen 7 | H. Praktik Akuntansi Biaya Pra-Industri dan Awal Industrial (Abad ke-18–Awal Abad ke-19) 8 | I. Revolusi Industri dan Kelahiran Akuntansi Biaya Pabrik (Abad ke-19) 8 | J. Awal Abad ke-20: Scientific Management, Standard Costing, dan Budgetary Control 10 | K. Korporasi Multidivisi: ROI, Divisionalisasi, dan Sistem Pengendalian (1910–1930-an) 10 | L. Konsolidasi Pasca-Perang: Akuntansi Manajemen sebagai Sistem Perencanaan dan Pengendalian (1940–1970-an) 11 | M. Krisis Relevansi dan Gelombang Inovasi (1980–1990-an) 12 | N. Era Kontemporer: Integrasi Strategi, Teknologi, dan Penciptaan Nilai (2000–Sekarang) 12 | O. Arah Akuntansi Manajemen 13 | P. Pendorong Utama Perubahan Arah Akuntansi Manajemen 14 | DAFTAR PUSTAKA 16 | BAB 2 GOLONGAN BIAYA ATAS DASAR PERILAKU 18 | Oleh Retta Farah Pramesti, S.E., M.Ak. | A. Biaya Tetap (Fixed Cost) 18 | B. Biaya Variabel (Variable Cost) 20 | C. Biaya Campuran (Mixed Cost) 22 | DAFTAR PUSTAKA 31 | BAB 3 LAPORAN AKUNTANSI MANAJEMEN UNTUK MENDUKUNG PERENCANAAN, PENGENDALIAN, DAN PENGAMBILAN KEPUTUSAN 32 | Oleh Sulamiatin, S.E., M.M. | A. Pendahuluan 32 | B. Peran Laporan Akuntansi Manajemen dalam Proses Perencanaan 35 | C. Peran Laporan Akuntansi Manajemen dalam Pengendalian 41 | D. Peran Laporan Akuntansi Manajemen dalam Peng pengambilan Keputusan 46 | E. Karakteristik Laporan Akuntansi Manajemen 51 | DAFTAR PUSTAKA 55 | BAB 4 BIAYA PRODUK DAN JASA 57 | Oleh Alfin Thomas, S.K.M., M.Si. | A. Pendahuluan 57 | B. Istilah Dasar dan Objek Biaya 60 | C. Klasifikasi Biaya Produk dan Biaya Periode 64 | D. Unsur Biaya Produksi: Bahan Baku Langsung, Tenaga Kerja Langsung, dan Overhead 66 | E. Aliran Biaya Manufaktur dan Penyusunan Harga Pokok 70 | DAFTAR PUSTAKA 75 | BAB 5 ALAT PENGENDALIAN MANAJERIAL 77 | Oleh Astri Yayuk Abriyani Gani, S.E., M.Si. | A. Pendahuluan 77 | B. Konsep Dasar Pengendalian Manajerial 79 | C. Tujuan, Prinsip, dan Jenis Pengendalian 82 | D. Akuntansi Pertanggungjawaban dan Pusat Tanggung Jawab 84 | E. Anggaran sebagai Alat Pengendalian 86 | F. Analisis Varians sebagai Alat Evaluasi 88 | G. Pengukuran Kinerja Manajerial 89 | H. Balanced Scorecard sebagai Kerangka Pengendalian Strategis 91 | I. Pengendalian Perilaku, Prosedur, dan Audit Internal 92 | J. Aplikasi pada Organisasi Jasa dan Sektor Publik 93 | DAFTAR PUSTAKA 96 | BAB 6 MANAJEMEN BERDASARKAN AKTIVITAS ABM 97 | Oleh Hariani, S.E., M.Si. | A. Pendahuluan 97 | B. Konsep Dasar Manajemen Berdasarkan Aktivitas 98 | C. Hubungan ABM dan Activity-Based Costing (ABC) 100 | D. Analisis Aktivitas, Cost driver, dan Hierarki Aktivitas 102 | E. Aktivitas Bernilai Tambah dan Aktivitas Tidak Bernilai Tambah 104 | F. Tujuan, Fungsi, dan Manfaat ABM 106 | G. Tahapan Implementasi Manajemen Berdasarkan Aktivitas 107 | H. Penerapan ABM pada Perusahaan Manufaktur dan Jasa 110 | I. Pengukuran Kinerja Aktivitas dalam ABM 112 | J. ABM sebagai Dasar Perbaikan Berkelanjutan 113 | K. Tantangan Implementasi dan Faktor Keberhasilan 114 | DAFTAR PUSTAKA 116 | BAB 7 ALOKASI BIAYA DEPARTEMEN PENDUKUNG 117 | Oleh Ikhlas Ul Aqmal, S.Pd., M.A. | A. Pendahuluan 117 | B. Konsep Dasar Departemen Pendukung 118 | C. Metode Alokasi Biaya Departemen Pendukung 121 | D. Perbandingan Ketiga Metode Alokasi 124 | E. Pertimbangan Praktis dalam Alokasi Biaya Departemen Pendukung 125 | DAFTAR PUSTAKA 129 | BAB 8 PERILAKU BIAYA AKTIVITAS 130 | Oleh Krisdiyawati, S.E., M.Ak., Ak. | A. Pendahuluan 130 | B. Basis Aktivitas 131 | C. Pengertian Perilaku Biaya 132 | D. Jenis Perilaku Biaya 133 | DAFTAR PUSTAKA 142 | BAB 9 BIAYA BERDASARKAN AKTIVITAS/ACTIVITY-BASED COSTING (ABC) 143 | Oleh Husna Hayati, S.E., M.Si., Ak. | A. Pendahuluan 143 | B. Konsep Dasar Activity-Based Costing 145 | C. Langkah-langkah Implementasi Activity-Based Costing 150 | D. Manfaat dan Kelebihan Activity-Based Costing 154 | E. Keterbatasan dan Tantangan Activity-Based Costing 156 | DAFTAR PUSTAKA 159 | BAB 10 KONSEP DASAR DAN KARAKTERISTIK HARGA POKOK PESANAN 161 | Oleh Dr. Aminah, S.E., M.S.Ak., CSRS. | A. Pengertian Harga Pokok Pesanan 161 | B. Komponen dan Perhitungan Harga Pokok Pesanan 164 | C. Sistem Pencatatan dan Pengendalian Biaya dalam Harga Pokok Pesanan 167 | D. Pemanfaatan Informasi Harga Pokok Pesanan dalam Pengambilan Keputusan Manajerial 171 | E. Implementasi Harga Pokok Pesanan di Era Digital dan Tantangan Praktis 174 | DAFTAR PUSTAKA 179 | BAB 11 KALKULASI BIAYA PROSES 180 | Oleh Zumran Ibrahim, S.E., M.Ak. | A. Pendahuluan dan Karakteristik Kalkulasi Biaya Proses 180 | B. Konsep Dasar dan Urgensi Unit Ekuivalen Produksi 186 | C. Metode Rata-rata Tertimbang (Weighted Average Method) 188 | D. Metode Masuk Pertama, Keluar Pertama (Fifo Method) 190 | E. Kasus Terpadu PT Indo Petrokimia: Data Operasional Departemen I 192 | F. Isu Khusus Departemen Lanjutan: Komponen Transferred-In Cost 195 | G. Analisis Strategis Manajerial dan Pengaruh Tekanan Inflasi 197 | DAFTAR PUSTAKA 199 | BAB 12 SISTEM AKUNTANSI MANAJEMEN TRADISIONAL DAN KONTEMPORER 200 | Oleh Asmah Savitri, S.E., M.Si., Ak. | A. Pendahuluan 200 | B. Sistem Akuntansi Manajemen Tradisional 202 | C. Sistem Akuntansi Manajemen Kontemporer 204 | D. Perbandingan Sistem Tradisional dan Kontemporer 206 | E. Penutup 208 | DAFTAR PUSTAKA 209 | BIODATA PENULIS 210
Availability
Detail Information
- Series Title
-
-
- Call Number
-
658.151 1 Muh a
- Publisher
- Padang Pariaman : Lingkar Edukasi Indonesia., 2026
- Collation
-
xi, 210 hlm. : ilus; 15,5 x 23 cm
- Language
-
Indonesia
- ISBN/ISSN
-
978-634-288-229-0
- Classification
-
658.151 1 Muh a
- Content Type
-
-
- Media Type
-
-
- Carrier Type
-
-
- Edition
-
-
- Subject(s)
- Specific Detail Info
-
-
- Statement of Responsibility
-
-
Other version/related
No other version available
File Attachment
Comments
You must be logged in to post a comment
 Computer Science, Information & General Works
 Philosophy & Psychology
 Religion
 Social Sciences
 Language
 Pure Science
 Applied Sciences
 Art & Recreation
 Literature
 History & Geography